Channel personal: Kumpulan jawaban terkait Coretax, dijawab oleh @rahmatullahbarkat & Rindang Kartika.
⚠️ Bukan resmi dari Pusat DJP. Jawaban dapat berubah sesuai perubahan ketentuan & pengembangan sistem.
Diskusi 👉 @konsulgabjatim1
⚠️ Bukan resmi dari Pusat DJP. Jawaban dapat berubah sesuai perubahan ketentuan & pengembangan sistem.
Diskusi 👉 @konsulgabjatim1
Agar Role Penandatangan SPT Masa PPh Pasal 21/26 (Hanya Induk) aktif, sehingga yang bersangkutan:
✔️ Hanya dapat melihat Induk SPT Masa PPh Pasal 21/26.
❌ TIDAK DAPAT melihat Lampiran rincian data pegawai
 pastikan saat assign role agar mencentang bagian role:
Penandatangan SPT Masa PPh Pasal 21/26 (Hanya Induk)
 Begitu juga sebaliknya, agar suatu role bisa melihat rincian, tidak hanya induk, silakan uncheck role tersebut.
Semoga membantu..

#PenghapusanNPWP #UpdateDataAHU #Coretax
265. ❓ SOLUSI ERROR AHU TIDAK TERBACA SAAT PENGHAPUSAN NPWP BADAN
🗣 Pertanyaan:
Jika Wajib Pajak (WP) Badan ingin mengajukan penutupan atau penghapusan NPWP, apakah harus melakukan update informasi AHU terlebih dahulu?
✅ Jawaban:
Ya, betul. Sebelum mengajukan penghapusan NPWP, WP diwajibkan untuk menambahkan atau memutakhirkan data SK Terakhir (Akta Perubahan) pada profilnya terlebih dahulu, agar data penutupan perusahaan dari AHU dapat terbaca oleh sistem.
🚨 Kendala yang Sering Terjadi:
Sering ditemui kasus saat permohonan diajukan, data penutupan dari AHU tetap tidak terbaca dan justru muncul pesan error: "Wajib Pajak belum melakukan update data AHU pada Informasi Umum".
Hal ini BUKAN merupakan bug sistem, melainkan kegagalan validasi data. Sistem mengecek SK Pembubaran dengan membandingkannya terhadap data SK Terakhir. Jika SK Terakhir tersebut belum tercatat di profil WP, maka sistem tidak bisa membaca data penutupannya.
🛠 Solusi Penyelesaian:
Jika mengalami kendala di atas, ikuti langkah perbaikan berikut:
1. Buka modul Profil Saya lalu klik menu Informasi Umum dan klik tombol Edit, proses ini diajukan sebelum mengajukan permohonan penghapusan.
2. Lakukan pemutakhiran data secara spesifik pada kolom Dokumen Akta Perubahan dengan memasukkan data SK Terakhir.
3. ⚠️ PENTING: Lakukan proses perubahan data ini secara manual, JANGAN mengklik tombol *"Ambil Data Terbaru dari DG AHU"*.
4. Setelah pembaruan data tersebut berhasil disimpan, silakan ajukan kembali permohonan penghapusan NPWP.
--
t.me/FAQcoretax
264. 📢 ISU TERTUKARNYA KOP PPh 15 IMBALAN JASA PELAYARAN DI CORETAX
PERTANYAAN:
Kode Objek Pajak (KOP) Bupot Setor Sendiri (BPSP) atas Jasa Pelayaran Dalam Negeri bukannya 28-410-01 ya? Mengapa saat memilih nama objeknya, yang muncul malah KOP untuk yang pelayaran luar negeri ya ?
📌 Deskripsi Kendala
Terdapat ketidaksesuaian antara Nama Objek Pajak dan Kode Objek Pajak (KOP) pada pembuatan Bukti Potong Penyetoran Sendiri PPh 15. Meskipun tarifnya sesuai, namun KOP untuk Pelayaran Dalam Negeri dan Luar Negeri saling tertukar di sistem, dan ini berdampak pada pengerjaan masa pajak Juli dan Agustus.
📊 Rincian KOP yang Tertukar:
1️⃣ Pelayaran Dalam Negeri (Penyetoran Sendiri)
• Nama Objek Pajak: Imbalan yang Diterima/Diperoleh Sehubungan dengan Pengangkutan Orang dan/atau Barang Termasuk Penyewaan Kapal Laut Oleh Perusahaan Pelayaran Dalam Negeri
• KOP di Coretax: 28-411-01 (Tertukar)
• KOP Seharusnya (PER-11/2025): 28-410-01
2️⃣ Pelayaran Luar Negeri (Selain Perjanjian Charter)
• Nama Objek Pajak: Imbalan yang Dibayarkan/Terutang kepada Perusahaan Pelayaran dan/atau Penerbangan Luar Negeri Sehubungan dengan Pengangkutan Orang dan/atau Barang (Selain Berdasarkan Perjanjian Charter)
• KOP di Coretax: 28-410-01 (Tertukar)
• KOP Seharusnya (PER-11/2025): 28-411-01
💡 Solusi Sementara:
• Wajib Pajak tetap dapat membuat BPSP dengan fokus pada Nama Objek Pajak dan Tarifnya saja.
• Untuk sementara waktu, abaikan angka KOP yang tertera di sistem.
• 👉 Contoh: Jika ingin menyetor Sendiri PPh Pasal 15 Pelayaran Dalam Negeri, silakan pilih opsi dengan Nama Objek Pajak "Imbalan yang Diterima/Diperoleh Sehubungan dengan Pengangkutan Orang dan/atau Barang Termasuk Penyewaan Kapal Laut Oleh Perusahaan Pelayaran Dalam Negeri", meskipun KOP yang muncul di sistem adalah 28-411-01 (yang seharusnya 28-410-01).
⚙️ Status Perbaikan
Tim terkait saat ini sedang memproses perbaikan (on going). Setelah perbaikan selesai, sistem akan secara otomatis melakukan update massal untuk membetulkan KOP yang terlanjur salah.
--
t.me/FAQcoretax
262. 🚨 WASPADA PENIPUAN MENGATASNAMAKAN DJP!
Saat ini sedang beredar email penipuan (__phishing__) terkait "Validasi dan Singkronisasi Data Coretax" seperti pada gambar. Email tersebut PALSU karena dikirim dari alamat sembarangan (misalnya menggunakan @gmail.com).
📌 Cara Membedakan Email DJP Asli vs Palsu:
Pastikan email yang Anda terima memenuhi kriteria mutlak berikut:
✅ Menggunakan domain resmi @pajak.go.id
✅ Berasal dari salah satu alamat email resmi DJP berikut (per 9 Juni 2026):
1. dirjenpajak@pajak.go.id
2. ditjenpajak@pajak.go.id
3. ditjen.pajak@pajak.go.id
4. dirjen.pajak@pajak.go.id
⚠️ TINDAKAN PENCEGAHAN:
Jika Anda menerima email mencurigakan atau merasa ragu, JANGAN KLIK tautan apa pun di dalamnya! Segera konfirmasi dengan menghubungi KPP terdaftar (cek kontak di pajak.go.id/unit-kerja) atau telepon Kring Pajak di 1500200.
Bantu sebarkan informasi ini agar tidak ada lagi Kawan Pajak yang terkena modus penipuan! 🤝
--
t.me/FAQcoretax
#PPh21 #KerahasiaanData #TKU #Coretax
260. ❓ KERAHASIAAN PPh 21: PENAMBAHAN TKU & PEMBAGIAN AKSES
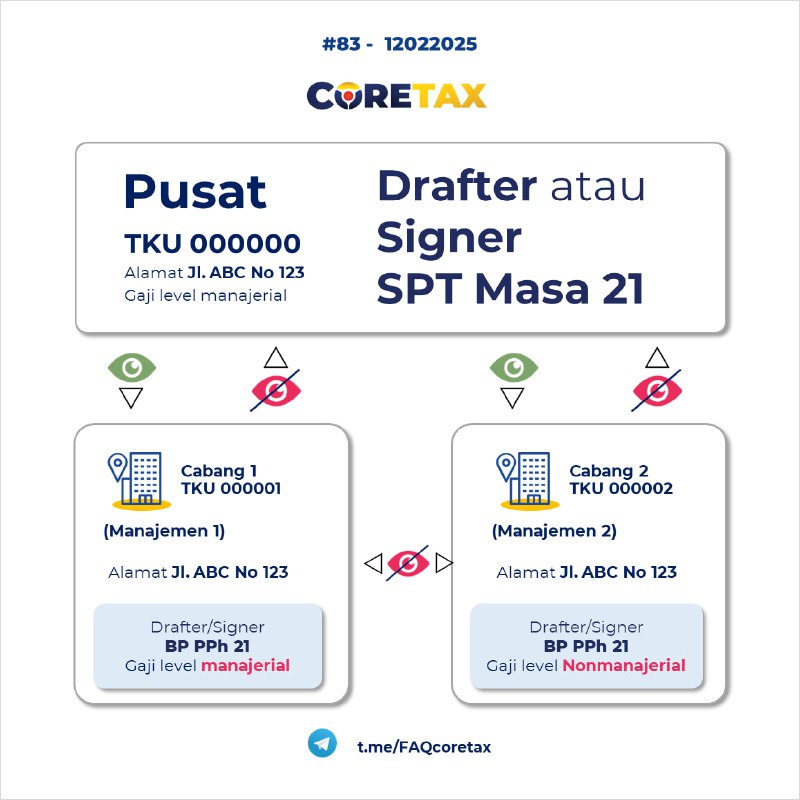
Seperti yang pernah disinggung sebelumnya pada FAQ 83 (t.me/FAQcoretax/279), untuk menjaga kerahasiaan pembuatan Bukti Pemotongan PPh 21 antar pegawai pada level gaji yang berbeda, Wajib Pajak dapat menambah Tempat Kegiatan Usaha (TKU) sesuai jumlah pemisahan akses yang dibutuhkan.
Sehingga dengan demikian, untuk memperjelas penerapan teknisnya di Coretax, berikut adalah penjelasan lanjutan terkait mekanisme tersebut:
📌 261.1. Apakah Bisa Tambah TKU Tanpa Punya Cabang Fisik? BISA.
Untuk memisahkan kerahasiaan data (misal: gaji direksi vs karyawan), Anda wajib membedakan NITKU. Anda bisa menambah TKU secara administratif via menu Perubahan Data Wajib Pajak. Di setiap TKU, PIC bisa diatur terpisah. (Dua pembuat bupot di satu NITKU akan selalu bisa saling melihat data).
📌 261.2. Apakah Bisa Tambah Akses PPh Unifikasi, selain 21, di TKU itu? BISA.
NITKU tambahan berfungsi fleksibel. Role akses e-bupot Unifikasi dan PPh 21 bersifat terpisah. PIC Pusat berwenang penuh memberikan akses khusus PPh 21, Unifikasi, atau keduanya kepada user di TKU tersebut.
📌 261.3. Pembayaran & Pelaporan SPT di Mana? TERPUSAT.
Pembayaran dan pelaporan SPT dilakukan menjadi satu oleh Wajib Pajak Pusat. TKU/Cabang hanya berwenang menerbitkan Bukti Potong. Data akan otomatis terkonsolidasi (prefill) ke draft SPT akun Pusat untuk di-review, dibuat billing, dan dilaporkan.
📌 4. Opsi Alternatif: Role Baru Coretax
Selain memisah TKU, kerahasiaan data juga bisa dijaga melalui penetapan hak akses SPT. Kini tersedia role alternatif: "Penandatangan SPT Masa PPh Pasal 21/26 (Hanya Induk)".
• Kewenangan: Role ini hanya bisa melihat Induk SPT dan TIDAK BISA melihat Lampiran rincian data pegawai (I-A, I-B, II, III).
• Peruntukan: Sangat cocok untuk Direktur/Pimpinan (hanya butuh kewenangan tanda tangan). Sementara Tim HR/Payroll tetap di-assign menggunakan role lama yang memiliki akses penuh.
• Pengaturan: PIC Pusat dapat melakukan penyesuaian melalui menu Portal Saya ➜ Profil Saya ➜ Wakil/Kuasa Saya ➜ Sesuaikan Assign Role pada Pihak Terkait.
--
t.me/FAQcoretax
255. 📢 UPDATE CORETAX: ROLE BARU PENANDATANGAN SPT 21/26 (HANYA INDUK)
Kabar baik untuk WP Pemotong PPh Pasal 21! Coretax DJP kini menghadirkan role (hak akses) baru, yaitu "Penandatangan SPT Masa PPh Pasal 21/26 (Hanya Induk)".
Fitur ini hadir sebagai alternatif solusi untuk menjaga kerahasiaan data penghasilan/gaji pegawai di Coretax perusahaan/usaha Anda, tanpa meniadakan penandatangan SPT-nya.
💡 APA BEDANYA DENGAN ROLE YANG LAMA?
role lama (Penandatangan SPT Masa PPh 21/26) tetap ada dan tidak mengalami perubahan fungsi. Berikut perbandingan kewenangan akses keduanya:
🛡 1. Role: Penandatangan SPT Masa PPh Pasal 21/26 (Hanya Induk)
✔️ Hanya dapat melihat Induk SPT Masa PPh Pasal 21/26.
❌ TIDAK DAPAT melihat Lampiran rincian data pegawai (Lampiran I-A, I-B, II, dan III).
👉 _Cocok untuk: Pimpinan, Direktur, atau pihak terkait yang hanya memiliki kewenangan tanda tangan SPT, namun tidak perlu/tidak boleh mengakses rincian gaji masing-masing pegawai._
📂 2. Role: Penandatangan SPT Masa PPh Pasal 21/26
✔️ Dapat melihat seluruh bagian SPT Masa PPh Pasal 21/26.
✔️ Meliputi Induk sekaligus seluruh Lampiran rinciannya (I-A, I-B, II, III).
👉 Cocok untuk: Tim HR, Payroll, Finance, atau staf pajak yang memang bertugas menyusun dan memerlukan akses penuh terhadap data SPT.
⚙️ WHAT TO DO:
Demi menjaga kerahasiaan data internal perusahaan, kami mengimbau Anda untuk segera menyesuaikan assign role ini:
1. Periksa Pihak Terkait: Cek ulang daftar Pihak Terkait yang saat ini terdaftar pada akun Portal Wajib Pajak Anda.
2. Sesuaikan Role Akses: PIC dapat melakukan impersonate (masuk) ke Akun WP di Coretax, kemudian akses menu:
Portal Saya ➜ Profil Saya ➜ Wakil/Kuasa Saya ➜ Pilih Assign Role Pihak Terkait yang dimaksud, lalu ubah/centang role aksesnya sesuai tugas dan kewenangannya
--
t.me/FAQcoretax
253. KENAPA SPT PPN LEBIH BAYAR (LB) HANYA BISA KOMPENSASI & OPSI RESTITUSI TERKUNCI?
KASUS: Saat lapor SPT Masa PPN dengan status Lebih Bayar (LB), kenapa opsi "Dikembalikan melalui pemeriksaan" tidak bisa dipilih (terkunci), dan hanya muncul opsi "Dikompensasikan"? Apa yang terjadi?
✅ PENJELASAN:
Sistem Coretax tidak error. Kondisi ini wajar dan memang ada divalidasi sesuai dengan ketentuan UU PPN yang berlaku.
1️⃣ ATURAN UMUM: Wajib Kompensasi Kecuali Ada Kegiatan Tertentu
Jika WP lapor SPT Masa LB pada masa pajak selain akhir tahun buku (contoh: masa Januari s.d. November) tanpa adanya "Kegiatan Tertentu", sistem otomatis mengunci opsi restitusi (dikembalikan melalui pengembalian pendahuluan, atau pemeriksaan).
⚖️ Dasar Hukum: Berdasarkan Pasal 9 UU PPN yang ditegaskan dalam Pasal 11 ayat (3) huruf a PER-16/PJ/2025, kelebihan pembayaran tersebut WAJIB dikompensasikan ke Masa Pajak berikutnya.
2️⃣ KAPAN BISA RESTITUSI DI BULAN BIASA? (Syarat Pengecualian)
Opsi "Dikembalikan" (Restitusi) di bulan-bulan biasa HANYA akan terbuka jika di bulan tersebut WP memiliki penyerahan dari "Kegiatan Tertentu" (cfm Pasal 13 ayat 3 PMK 28 Tahun 2026). Apa saja kegiatan tersebut beserta kodenya?
- Ekspor BKP Berwujud/Tidak Berwujud & Ekspor JKP: Dilaporkan di baris khusus Ekspor menggunakan Dokumen Tertentu yang dipersamakan dengan Faktur Pajak (seperti Pemberitahuan Ekspor Barang/PEB).
- Penyerahan ke Pemungut PPN: Menggunakan Kode Faktur 02 (seperti Instansi Pemerintah) dan Kode Faktur 03 (seperti BUMN).
- Penyerahan PPN Tidak Dipungut: Menggunakan Kode Faktur 07 (misalnya penyerahan ke Kawasan Berikat).
👉 Syarat Khusus PKP Risiko Rendah:
Bagi WP yang ingin mencairkan lebih bayar melalui jalur Pengembalian Pendahuluan, akumulasi dari nilai Kegiatan Tertentu di atas wajib mencapai minimal 80% dari total nilai penyerahan di masa pajak tersebut. (cfm PMK 28 Tahun 2026)
3️⃣ HAK RESTITUSI PENUH DI MASA PAJAK AKHIR (DESEMBER)
WP tidak kehilangan hak atas uang lebih bayar tersebut. Jika WP murni bertransaksi tanpa kegiatan tertentu, WP diizinkan meminta pengembalian pajak (restitusi via pemeriksaan Pasal 17B) pada saat pelaporan SPT Masa PPN Akhir Tahun Buku (umumnya adalah Masa Pajak Desember). Pada masa ini, opsi Restitusi dibuka oleh Coretax.
🎯 KESIMPULAN & SOLUSI:
Coretax lakukan validasi otomatis profil transaksi WP di masa tersebut. Untuk saat ini, silakan lanjutkan penyampaian SPT dengan memilih opsi "Dikompensasikan". Saldo LB tersebut akan terus terakumulasi ke masa pajak berikutnya, dan WP dapat mengajukan pengembalian di pelaporan SPT Masa akhir tahun (Desember) nanti.
💬 FAQ TERKAIT:
Untuk mengetahui logika validasi Coretax, silakan baca FAQ 242
--
t.me/FAQcoretax
#eFaktur #Faktur03 #NotaRetur #PemungutBUMN #Coretax
252. BAGAIMANA EFEK NOTA RETUR FAKTUR 03 YANG DIBUAT OLEH BUMN ❓
PERTANYAAN: Kalau Pembeli (Pemungut BUMN) membuat nota retur atas Faktur Pajak 03, apakah nilai returnya juga akan mengurangi nilai PPN yang dipungut di masa berjalan, selain tentunya mengurangi Pajak Masukan (PM) masa berjalan?
Ya, benar. Pembuatan nota retur atas Faktur Pajak 03 secara otomatis akan mengurangi Pajak Masukan (PM) sekaligus mengurangi PPN yang harus disetor (Pemungutan/PUT) di masa berjalan dilakukannya retur.
1️⃣ JIKA BUMN BERSTATUS PKP (Efek Akhir: Nihil)
Dalam " SPT Masa PPN bagi PKP ", terjadi "subsidi silang" akibat perannya sebagai "Pembeli (yang mengkreditkan PM)" dan sebagai "Pemungut (yang wajib menyetor PPN)", yang akhirnya saling meniadakan sehingga BUMN tidak dirugikan secara cash flow:
• Efek pada PM: Nota retur yang diinput akan bernilai minus di Formulir Lampiran B2 (Jika dapat dikreditkan sesuai ketentuan). PM yang berkurang ini masuk ke Bagian II.D bernilai negatif dan secara matematis akan membuat PPN Kurang Bayar BUMN seolah bertambah di Bagian III Induk SPT PPN.
• Efek pada PUT: Coretax juga otomatis menarik nilai minus dari Formulir B2 tersebut ke Bagian VII Induk SPT Masa PPN (Pemungutan PPN). Hal ini mengurangi total PPN yang harus dipungut/disetor BUMN. Jika total pemungutan menjadi minus (Lebih Bayar Pemungutan), nilai ini dialihkan naik ke Bagian III.D.
👉 Kesimpulan: Lebih Bayar dari sisi pemungutan (Bagian III.D) tersebut akan mensubsidi/menutupi kenaikan pajak reguler akibat turunnya PM (Bagian III.A yang dikurangi III.C). Hasil akhirnya bagi BUMN seharusnya Nihil (impas) pada bagian III.E, dengan asumsi tidak ada penambahan pemungutan/pajak keluaran.
📝 Catatan : Jika ternyata PM FP 03 sebelumnya tidak dikreditkan (masuk Lampiran B3) dan dilakukan retur, maka efeknya tetap akan sama mengurangkan bagian VII.A (Jumlah PPN yang dipungut). Jika nilainya minus (LB) karena tidak ada pemungutan PPN di bulan tersebut, maka nilai negatif IV.A akan menjadi pengurang di Bagian III.D. (Kelebihan pemungutan PPN oleh Pemungut PPN). Angka di Bagian III.D ini berfungsi sebagai pengurang Pajak Keluaran (PK) reguler yang harus disetor oleh BUMN
2️⃣ JIKA BUMN BERSTATUS NON-PKP
Pelaporannya jauh lebih sederhana melalui SPT Masa bagi Pemungut PPN:
• Nota retur diinput dengan nilai minus di Formulir L1.
• Nilai minus ini langsung memotong total kewajiban setoran PPN pemungutan BUMN ke kas negara pada bulan tersebut.
• Jika total akhirnya menjadi Lebih Bayar, BUMN dapat mengajukan pengembalian pajak yang seharusnya tidak terutang.
🎯 INTINYA:
BUMN tidak perlu khawatir akan ada pembayaran ganda atau kerugian. Sistem Coretax sudah merancang agar penurunan hak PM akibat retur diimbangi persis dengan penurunan kewajiban setoran PUT.
--
t.me/FAQcoretax
249. Saya WP UMKM PPh Final 0,5%, namun belum pernah mengajukan Suket. Saya bertransaksi dengan pemotong/pemungut, lawan transaksi saya meminta Suket, sebelumnya tidak bisa diajukan karena error batas Waktu. Apakah sudah bisa?
YA. PENGAJUAN SUKET PPh FINAL UMKM SUDAH DIBUKA!
Kabar baik. Sebagai tindak lanjut berlakunya PP 20 Tahun 2026, Saat ini Wajib Pajak sudah bisa mengajukan Surat Keterangan (Suket) PPh Final UMKM 0,5% (berdasarkan PP 55/2022) langsung di Coretax.
👥 SIAPA SAJA YANG BISA MENGAJUKAN?
Pengajuan ini berlaku untuk:
- WP OP/PTOP Koperasi
- WP PT/BUMN/Bumdes yg terdaftar sebelum 22 April 2026 sesuai ketentuan peralihan PP-20/2026
Dengan syarat:
- Belum pernah mengajukan/punya Suket PP-55/2022
- Belum pernah menyampaikan pemberitahuan memilih menggunakan ketentuan umum PPh
- Tidak memiliki Fasilitas PPh lainnya (Pasal 31A UU PPh, PP 94 Tahun 2010, Pasal 75-78 PP 40 Tahun 2021)
Catatan: Jika gagal unduh padahal seharusnya memenuhi syarat, kemungkinan telah mengajukan/punya Suket.
✅ Solusi: Silakan gunakan suket tersebut karena telah dilakukan update masa berlaku pada system. Tata cara pengecekan dan unduh ulang cek FAQ 248
👨💻 CARA PENGAJUAN DI CORETAX:
Caranya gampang banget, tinggal ikuti alur ini:
1. Masuk ke modul Layanan Administrasi ➜ Buat Permohonan Layanan Administrasi
2. Cari jenis layanan AS.06 ➜ "Surat Keterangan Memenuhi Kriteria sebagai Wajib Pajak Berdasarkan PP Nomor 55 Tahun 2022".
3. Pilih sub-layanan AS.06-01.
4. Lanjutkan proses pengajuannya sampai selesai.
Yuk, silakan langsung dicoba! ✨
--
t.me/FAQcoretax
#Coretax
Terpantau Coretax sedang sulit diakses, memeriksa sesi, bahkan setelah incognito.
Atas hal ini kami sudah beritahu ke PSIAP/TIK namun belum ada kabar.
Silakan sementara dicoba berkala.
--
t.me/FAQcoretax
Terpantau Coretax sedang sulit diakses, memeriksa sesi, bahkan setelah incognito.
Atas hal ini kami sudah beritahu ke PSIAP/TIK namun belum ada kabar.
Silakan sementara dicoba berkala.
--
t.me/FAQcoretax
#WawancaraMetroTV
https://youtu.be/PaEbjmYAzDo?si=WlhW0bkiy7wuhVTK
"Manfaatkan layanan pendampingan pelaporan SPT Tahunan sebesar besarnya, dari KPP, Kanwil sampai Kantor Pusat, bahkan Sabtu Minggu sampai dengan akhir Maret 2026 #KamiDampingiSampaiBerhasil"
—
t.me/FAQcoretax
https://youtu.be/PaEbjmYAzDo?si=WlhW0bkiy7wuhVTK
"Manfaatkan layanan pendampingan pelaporan SPT Tahunan sebesar besarnya, dari KPP, Kanwil sampai Kantor Pusat, bahkan Sabtu Minggu sampai dengan akhir Maret 2026 #KamiDampingiSampaiBerhasil"
—
t.me/FAQcoretax
Direktorat Jenderal Pajak telah merilis video panduan resmi di YouTube @DitjenPajakRI untuk memudahkan Wajib Pajak Badan dalam melaporkan SPT Tahunan. Semua video dapat diakses dalam satu link berikut:
👉 t.kemenkeu.go.id/tutorialSPTcoretax
🎬 Daftar video tutorial yang bisa Kawan Pajak pilih sesuai sektor usahanya:
1️⃣ SPT Tahunan Badan khusus WP UMKM – Final 0,5% omzet < Rp4,8 Miliar
2️⃣ SPT Tahunan Badan Sektor PERDAGANGAN – Omzet > Rp4,8 Miliar
3️⃣ SPT Tahunan Badan Sektor JASA – Penghasilan Final Jasa Konstruksi & Non Final Pengadaan
4️⃣ SPT Tahunan Badan Sektor PERBANKAN – Omzet < Rp50 Miliar
5️⃣ SPT Tahunan Badan Sektor INDUSTRI MANUFAKTUR – Penghasilan Final & Non Final
💡 Dengan tutorial ini, Kawan Pajak dapat lebih mudah:
✔️ Menyiapkan dokumen pendukung
✔️ Login Coretax & impersonate
✔️ Membuat & mengisi SPT Tahunan PPh Badan
✔️ Melakukan pembayaran dan pelaporan dengan benar
#SPTTahunan #Coretax #PajakTumbuhIndonesiaTangguh
👨🏫 #KawanPajak Bingung tentang NPPN, apa hubungannya dengan tarif final UMKM?
Yuk simak langsung penjelasan dari Penyuluh Pajak Rahmatullah & Finta seputar:
✅ Apa itu NPPN dan siapa saja yang boleh menggunakannya
✅ Syarat Penggunaan NPPN dan Caranya
✅ Contoh cara hitung penghasilan neto dengan norma
✅ Bolehkah WP yang pakai NPPN tetap pakai tarif final 0,5%?
✅ Penjelasan lengkap aturan terbaru terkait NPPN dan SPT Tahunan (Relaksasi dan Informasi Penting tentang Fenomena Pegawai SPT Tahunan Lebih Bayar)
📚 Dilengkapi contoh:
Semoga gampang dipahami buat pelaku usaha atau pekerja bebas
📆 Kamis, 27 Maret 2025
🕑 Pukul 14.00 WIB
📍 Live di Instagram: instagram.com/pajaksbyrungkut
🎧 Jangan lupa follow dan aktifkan notifikasi IG @pajaksbyrungkut biar nggak ketinggalan ya
#NPPN2025 #PPhFinalUMKM, #EdukasiPajak, #Coretax, #PajakKuatAPBNSehat, #SemuaLayananGratis
Saat ini beredar poster palsu yang menyerupai branding resmi DJP, namun berisi tautan phishing yang mengarahkan pengguna untuk mengunduh aplikasi M-Pajak palsu (berformat .apk).
⚠️ Penting untuk Diketahui
✅ Panduan resmi Coretax hanya tersedia di:
🔗 pajak.go.id/coretax
✅ Aplikasi M-Pajak resmi hanya dapat diunduh dari:
📱 Google Play Store
📱 Apple App Store
🚫 Jangan pernah mengunduh aplikasi dari tautan yang tidak resmi, terutama yang berformat .apk dari pesan broadcast, media sosial, atau poster yang tidak jelas sumbernya.
📌 Jika ragu, selalu cek informasi terbaru melalui situs resmi DJP pajak.go.id atau hubungi Kring Pajak 1500200
🔐 Jaga data Anda dan keluarga, lindungi diri dari penipuan digital yang semakin cerdas memanfaatkan ketidaktahuan WP.
#WaspadaPhishing #MPajakResmi #Coretax #JagaDataPribadi
Paparan Materi Edukasi #Coretax
KPP Pratama Surabaya Rungkut
Tampilan Baru versi 19 Desember 2024
Penambahan:
1. Materi Perbandingan Probis
2. Penjelasan lebih rinci terkait Role Akses dan Delegasi
3. Penjelasan lebih detail terkait XML
Terms: materi dapat berubah sesuai perkembangan sistem dan ketentuan terbaru.
KPP Pratama Surabaya Rungkut
Tampilan Baru versi 19 Desember 2024
Penambahan:
1. Materi Perbandingan Probis
2. Penjelasan lebih rinci terkait Role Akses dan Delegasi
3. Penjelasan lebih detail terkait XML
Terms: materi dapat berubah sesuai perkembangan sistem dan ketentuan terbaru.
